영상
[서울=뉴스핌] 고인원 기자= 미 국채 금리가 장중 고점에서 급락하며 채권 가격이 반등한 가운데 옵션시장에서는 금리가 고점을 찍었다는 데 베팅하는 움직임이 잇따라 포착됐다.
금리에 민감한 유틸리티주부터 단기금리를 추종하는 선물시장까지 금리 하락을 예상한 거래가 크게 늘면서 최근 채권시장 매도세가 정점을 지났다는 기대가 고개를 들고 있다.
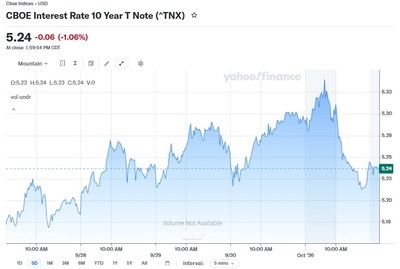
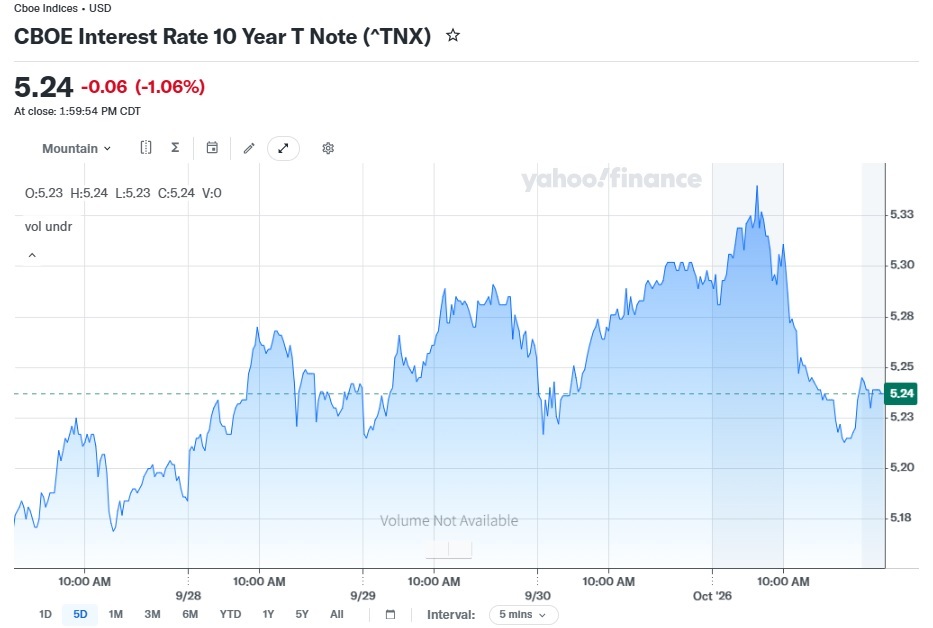
1일(현지시간) 미 국채시장에서 장 초반 급등했던 국채 금리가 이후 반락하면서 채권 가격이 강하게 반등했다. 미 국채 10년물 수익률은 장중 한때 5.34%까지 치솟아 2002년 이후 최고치를 기록한 뒤 5.2%대로 내려왔다. 장기 국채 가격을 추종하는 아이셰어즈 20년 이상 미 국채 ETF(TLT)도 장중 76.76달러까지 떨어졌다가 78.05달러까지 반등했다. CNBC에 따르면 이는 최소 한 달 만에 가장 강한 장중 랠리였다.
눈에 띄는 움직임은 옵션시장에서 나왔다. CBOE 라이브볼과 스팟감마에 따르면 1일 뉴욕 증시 개장 약 한 시간 뒤 스테이트스트리트 유틸리티 셀렉트 섹터 SPDR ETF(XLU)에 대한 옵션 거래가 몰리면서 옵션 거래량이 30일 평균의 10배 수준까지 치솟았다.
거래의 중심에는 유틸리티 업종의 추가 하락이 제한되고 주가가 일정 범위에서 안정될 것으로 예상한 약 100만달러 규모의 베팅이 있었다. 한 트레이더는 내년 1월 중순 만기의 행사가격 39달러 풋옵션 5000계약을 매도해 69만5000달러를 받는 동시에 같은 만기의 행사가격 42달러 콜옵션 5000계약을 매도해 40만달러를 받았다.
당시 XLU는 39달러를 조금 웃도는 수준에서 거래되고 있었다. 만기 때 XLU가 39~42달러 사이에 머물면 두 옵션 모두 가치 없이 만료돼 받은 프리미엄 전액을 이익으로 확보하는 구조다. 유틸리티주의 급등에 공격적으로 베팅했다기보다는 최근의 하락세가 일단락되고 주가가 안정될 가능성에 무게를 둔 거래다.
유틸리티주는 대표적인 금리 민감 업종이다. 배당 수익을 주요 투자 매력으로 삼는 만큼 국채 금리가 오르면 상대적으로 투자 매력이 떨어진다. 최근 미 국채 가격 급락으로 금리가 치솟자 유틸리티주 역시 강한 하방 압력을 받아왔다.
싱크오어스윔에 따르면 최근 30일 동안 유틸리티 업종과 미 국채 10년물 수익률의 상관계수는 마이너스(-) 0.94에 달했다. 금리가 오를수록 유틸리티주가 떨어지는 흐름이 매우 강하게 나타났다는 의미다.
최근 옵션 수급에서도 변화가 감지되고 있다. 바차트에 따르면 콜옵션 대비 풋옵션 거래량 비율은 지난달 말 2.67까지 치솟아 5월 이후 최고치를 기록했지만 지난주부터 하락하기 시작했다. 하락에 베팅하는 풋옵션에서 콜옵션 쪽으로 무게중심이 이동하고 있는 것이다.
AI MY뉴스 AI 추천
이날에는 이 같은 변화가 더욱 뚜렷했다. 스팟감마에 따르면 약 7만4000계약의 XLU 콜옵션이 매수된 것으로 추정된 반면 풋옵션 매수는 4500계약에 그쳤다.
단기금리 시장에서도 금리 하락을 겨냥한 대규모 베팅이 등장했다.
이날 시카고상품거래소(CME) 금리선물 시장에서는 한 투자자가 단기금리 하락에 베팅하는 440만달러 규모의 옵션 거래에 나섰다.
CNBC에 따르면 한 투자자는 3월 만기 SOFR(담보부 익일물금리) 선물의 96/96.12 콜스프레드 10만계약을 매수했다. 당시 SOFR 선물은 약 95.51에서 거래되고 있었다. SOFR 선물 가격은 금리와 반대로 움직이는 만큼, 이는 오버나이트 금리가 하락해 지난 6월 이후 볼 수 없었던 수준까지 내려갈 가능성에 베팅한 거래다.
한 플로어 트레이더는 "내일 고용보고서 발표를 앞두고 오늘 대규모 콜 매수가 있었고 거래량도 크게 늘었다"며 "10년물 금리가 5.3%를 넘어선 뒤 랠리가 시작됐다"고 말했다.
최근 미 국채 10년물 수익률은 강한 경제지표와 인플레이션 우려 속에 5.3%를 돌파하며 수십 년 만의 최고 수준까지 치솟았다. 그러나 1일에는 장중 5.34%를 넘어선 뒤 급격히 반락하면서 단기간에 가팔랐던 채권 매도세가 진정될 수 있다는 기대가 고개를 들었다.
이제 시장의 관심은 2일 발표되는 미국의 9월 고용보고서로 향하고 있다. 고용이 예상보다 강할 경우 연방준비제도(Fed·연준)의 긴축 장기화 우려가 다시 부각되며 국채 금리가 상승할 수 있다. 반대로 고용시장 둔화가 확인될 경우 최근 옵션시장에서 나타난 '금리 고점' 베팅에 더욱 힘이 실릴 수 있다.
koinwon@newspim.com