영상
[서울=뉴스핌] 오상용 기자 = 파리에 본부를 둔 경제정책연구센터(CEPR: Centre for Economic Policy Research)에 따르면 미국 연기금은 한때 전체 자산의 40%를 미국 국채 등 채권형 자산에 투자했지만, 해당 비중은 현재 10~15%로 급감했다. 유럽 연기금의 동향도 비슷하다. 2000년대초 전체 포트폴리오의 35%에 달했던 그들의 채권 비중은 현재 20%에 불과하다.
장기 지속된 저금리로 마땅한 수익처를 찾지 못한 연기금들이 늘어나는 연금 지급액에 대응하기 위해 '좀 더 위험하지만 좀 더 높은 수익'을 얻을 수 있는 자산으로 옮겨간 탓이다.
국채 시장에서 이들의 빈 곳을 채운 이들 중 한 곳이 헤지펀드다.
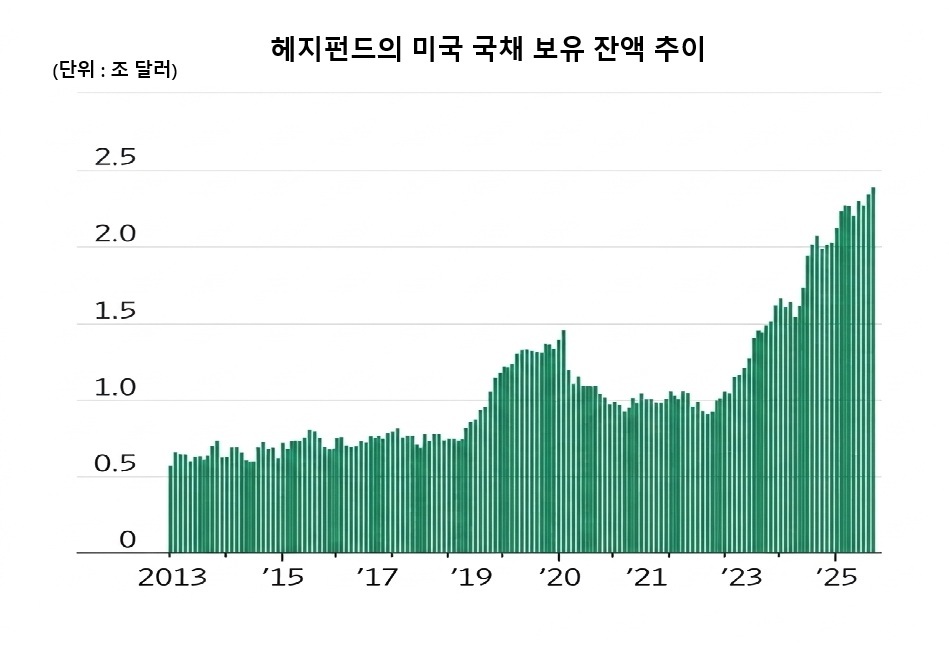
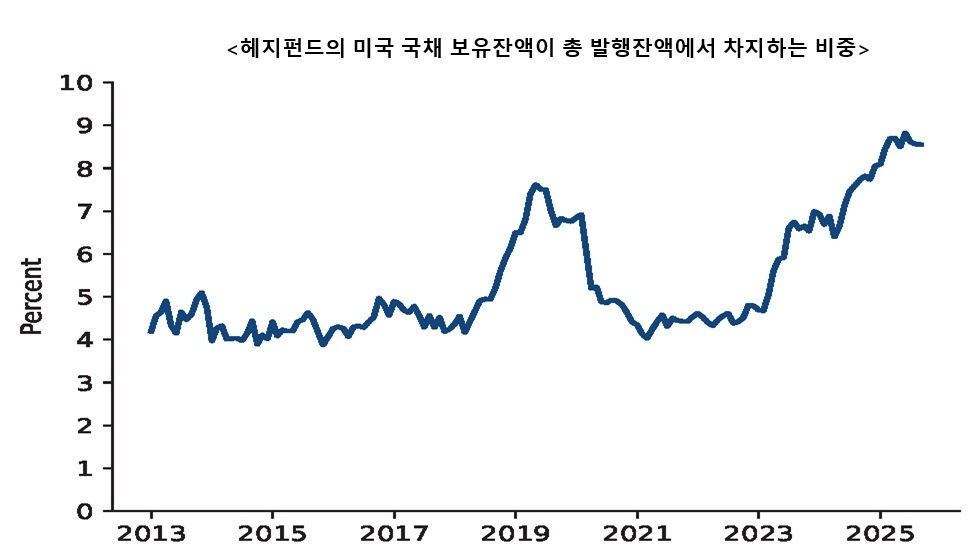
아래 차트는 헤지펀드의 월간 미국 국채 보유 잔액 추이를 보여준다. 미국 재무부에 따르면 올 초 이들의 미국 국채 보유 잔고는 약 2조 달러를 기록, 5년 전의 두배에 달했다. 이들의 미 국채 보유잔액이 총 발행잔액에서 차지하는 비중은 10년전 4% 부근에서 지금은 8%를 넘나들고 있다.
그 중 최소 일부 혹은 상당액은 헤지펀드들의 전매특허인 '베이시스 트레이드'로 쌓아올린 포지션이다. 베이시스 트레이드는 미국 국채 현물과 선물의 작은 가격차를 이용해 돈을 버는 거래다. 헤지펀드들은 종종 50배에 달하는 레버리지를 일으켜 수백억 달러에 달하는 국채 거래를 일으키곤 한다.
자산운용사와 연기금 등은 작은 돈으로 국채에 투자할 수 있다는 이점 때문에 국채 선물 거래를 선호한다. 이런 이유로 (거래 선호에 따른 프리미엄으로) 미국 국채선물은 현물보다 자주 비싸다. 그 틈을 비집고 베이시스 트레이더들은 선물을 팔고 현물을 매수해 이문을 챙긴다.
그 차익이란 게 아주 볼품없기에 대규모 레버리지를 일으켜 전체 수익을 키운다. 베이시스 트레이드와 레포시장을 활용한 레버리지가 항상 붙어다니는 이유다.
이들 포지션이 한바탕 소동을 불러왔던 대표적인 사례는 2020년 3월이다.

코로나 팬데믹 공포가 미국을 휘감았던 당시 시장교란(현금으로 질주)이 발생하면서 헤지펀드들은 서둘러 (베이시스 트레이딩) 포지션을 되감아야 했다. 그렇게 시작된 연쇄 폭발은 국채시장의 유동성 소멸을 불러와 가격 출렁임을 계속 증폭시켰다.
시장이 태평할 때는 국채시장에서 주요 매수자 역할을 하는 헤지펀드들의 이러한 포지션은, 시장이 흉흉해질 때(레버리지 압박과 손실폭 확대를 동반한 시장교란 발생기)면 일방향 투매로 돌변해 시장을 더 세차게 흔들어 놓기에 흔히 국채시장 내 잠복된 변동성 증폭기 혹은 유동성 분쇄기로 불린다.
현지시간 14일 월스트리트저널(WSJ)은 "미국 10년물 금리가 5.0%를 넘나들자 최근 뉴욕연방준비은행의 시장팀이 행여 헤지펀드가 국채시장 변동성을 키우고 있는 것은 아닌지 파악하기 위해 투자자 및 여타 관계자들에게 이들(헤지펀드)의 동태를 탐문하고 있다"고 전했다.
뉴욕 연은의 시장팀이 특히 주목하는 선수들은 밀레니엄과 포인트72, 시타델처럼 하나의 우산 아래 여러 투자팀을 꾸리는, 즉 멀티매니저 플랫폼((Multi-manager platforms, MMP)을 가동하는 헤지펀드들의 행보다.
이들의 채권 트레이딩 팀은 막대한 레버리지를 동원해 투기적 국채 거래를 일삼기로 유명하다. 국채 가격 변화에 예민한 이들이 어떤 계기로 한 방향으로 내달리기 시작하면, 세계에서 유동성이 가장 풍부하다고 정평난 미국 국채시장에서도 매수 주문은 삽시간에 실종되고 매도 주문만 쏟아져 국채 가격 낙폭(국채금리 오름폭)을 증폭시킬 수 있다고 정책당국은 우려한다.
헤지펀드의 국채 보유물량이 전체 발행잔액에서 차지하는 비중은 높지 않지만 하루 거래량에서 이들의 비중은 높다. 미국의 경우 일일 거래량의 30% 가량이 헤지펀드들의 거래로 알려져 있다. 지난 2024년 유럽중앙은행(ECB)의 경우 헤지펀드가 유럽 채권 거래량의 절반을 차지한다고 분석했고, 일본은행(BOJ)도 일본 국채(JGB)발행액의 10% 가량을 보유한 헤지펀드와 기타 해외투자자들이 하루 현물 거래량의 60%, 선물 거래량의 90%를 차지하고 있다고 파악했다.
osy75@newspim.com