영상
이 기사는 인공지능(AI) 모델의 번역을 기반으로 전문 기자의 검증과 분석을 통해 생성한 콘텐츠로, 원문은 10월20일 블룸버그 보도입니다.
[서울=뉴스핌] 황숙혜 기자 = 중국 배터리 대기업 CATL(닝더스다이, 3750)의 홍콩 상장 주식이 수개월간 이어진 하락세에도 선전 상장 주식 대비 상당한 프리미엄을 유지하고 있다. 실적 발표를 앞두고 본토 투자자와 해외 투자자 사이의 시각차가 뚜렷하게 드러났다는 분석이다.
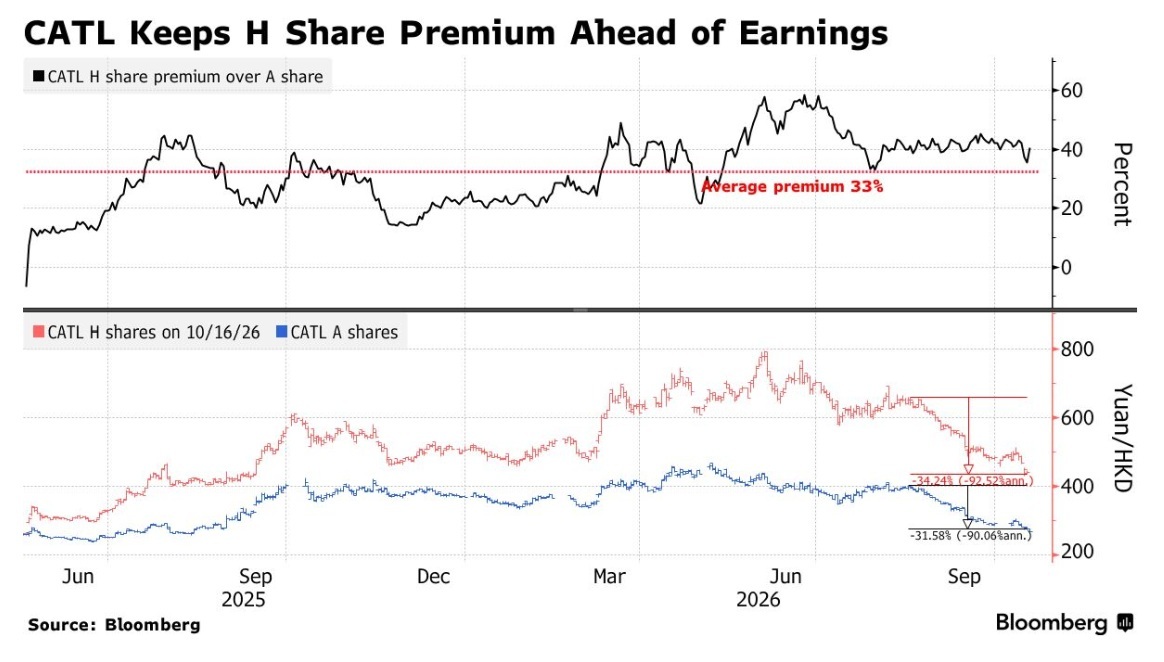
세계 최대 배터리 제조업체인 CATL의 주가는 현재 홍콩이 본토 증시보다 35% 비싸다. 지난 6월 기록한 사상 최대 프리미엄(약 60%)에서는 줄어든 수준이다. 화요일 홍콩에서 CATL 주가가 JP모건체이스의 투자의견 강등 여파로 장중 최대 7.3% 떨어지면서 격차가 좁혀졌다.
레베카 웬(Rebecca Wen) 등 JP모건 애널리스트들은 실적 전망치를 낮추면서 CATL 홍콩 상장 주식의 투자의견을 '중립'으로 하향했다. 반면 본토 상장 주식은 JP모건이 분석하는 배터리 종목 가운데 유일한 '비중확대' 의견으로 유지했다.
최근 몇 달간 두 거래소에서 모두 주가가 내렸지만 밸류에이션 프리미엄은 사라지지 않았다. 완성차 업체들의 배터리 공급선 다변화 우려와 경기 둔화가 주가를 눌렀다.
애널리스트들은 이 같은 격차가 지속되는 이유로 본토 투자자들이 정책 불확실성에 더 신중한 반면, 글로벌 펀드는 장기 성장 잠재력을 더 높게 반영한 점을 꼽는다.
이제 시장의 관심은 화요일로 예정된 CATL의 3분기 실적에 쏠린다. 골드만삭스는 강한 판매에 힘입어 순이익이 240억 위안(약 36억 달러)으로 전년 동기 대비 30% 증가했을 것으로 예상했다.
UBS는 최근 주가 조정이 과도했다고 보는 투자자들이 헝가리 공장 생산 확대나 중국 내 승용차 판매 개선 등 새로운 모멘텀을 기다리고 있다고 전했다.
shhwang@newspim.com