영상
이 기사는 10월 19일 오후 1시06분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[편집자주] 미국 금융위기 이후 약 20년간 글로벌 자산시장의 핵심 축이었던 저물가·저금리의 골디락스가 막을 내렸다. 미국을 필두로 한 주요국의 눈덩이 재정적자와 국채 공급 과잉, 지정학적 충돌로 인한 공급망 재편과 끈적끈적한 물가, 인공지능(AI) 주도권을 잡기 위한 빅테크의 폭발적인 회사채 발행이 금리 방향을 돌려 놓았다. 금리가 이른바 '더 높이 더 오래(higher for longer)' 고착화되는 패러다임 변화 속에 투자 공식도 바뀌고 있다. 현금성 파킹부터 조달 비용 상승을 견디는 우량주까지 미국 상장지수펀드(ETF)가 제공하는 투자 기회를 탐색해 본다.
[서울=뉴스핌] 황숙혜 기자 = 인베스코가 2005년 12월 출시한 SPHQ는 S&P500 퀄리티 지수를 벤치마크로 추종한다. 시장 조사 업체 ETFDb에 따르면 총 운용 자산(AUM) 규모가 188억달러를 웃돌고 최근 1개월 사이 일평균 거래량은 110만주를 넘어섰다.
펀드는 미국 경제를 대표하는 S&P500 종목 가운데 퀄리티 점수가 가장 높은 최상위 100개 종목으로 포트폴리오를 구성한다.
세부적으로 자기자본이익률(ROE)을 근간으로 한 자본 효율성과 재무 레버리지 비율, 그리고 발생액 비율(Accruals Ratio) 등 세 가지를 종목 편입의 기준으로 한다. 발생액 비율이란 순이익에서 영업현금흐름을 차감한 뒤 총 자산으로 나눈 값으로, 회계 장부상의 이익과 실제 통장에 찍히는 현금흐름의 차이를 동시에 보기 위한 지표다.
발생액 비율이 낮을수록 회계 측면의 '꼼수' 없이 실제 현금성이 높은 깨끗한 이익을 버는 기업으로 평가한다. QUAL과 가장 차별화된 대목이기도 하다.
QUAL은 지수 내 섹터 비중을 강제적으로 맞추는 반면 SPHQ는 섹터 제한을 두지 않고 세 가지 재무 지표만으로 편입 여부를 결정한다. 때문에 재무 구조가 완벽에 가까운 기술주 섹터의 비중이 50% 안팎에 이른다고 운용사는 설명한다.
SPHQ가 평가하는 발생액 비율은 장부상 이익만 거대하고 실제 현금흐름은 막힌 흑자도산형 기업이나 과도한 자본 지출로 리스크를 키우는 기업을 원천 차단한다. 금융 학계 연구에 따르면 발생액이 낮은 기업은 고금리 경기 둔화 과정에 어닝 쇼크를 낼 가능성이 현저하게 낮고, 하방 변동성 방어에 두각을 나타낸다.
마스터카드(MA)가 6.24%로 포트폴리오 비중 1위에 랭크된 가운데 애플(AAPL)과 코스트코(COST), GE 버노바(GEV), 넷플릭스(NFLX), 샌디스크(SNDK), 텍사스 인스트루먼트(TXN) 등을 편입한 펀드는 연초 이후 14% 가량 수익률을 올렸고, 1년간 약 17%의 운용 성적을 냈다. 3년간 연평균 수익률은 20%를 웃돌았다.
JP모간이 2017년 11월 출시한 JQUA는 러셀 1000 기반의 정밀한 섹터 가중치를 두는 JP 모간 US 퀄리티 팩터 인덱스를 벤치마크로 추종한다.
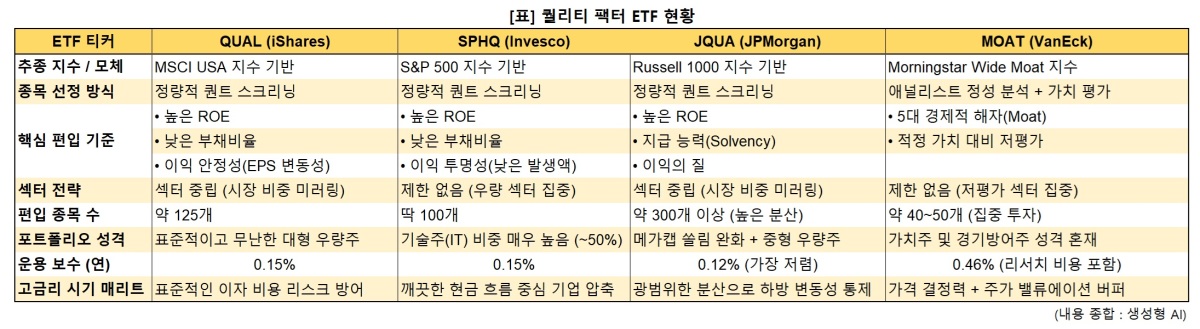
S&P500 종목에 국한하지 않고 미국 대형주와 중형주를 포괄, 보다 광범위한 영역에서 우량주를 탐색하는 전략이다. 3개 퀄리티 팩터 펀드 가운데 편입 종목 수가 300여개로 가장 많다.
종목 편입 기준은 자기자본이익률(ROE)과 레버리지 비율, 안정적인 이익 성장 등 다른 상품과 크게 다르지 않다.
하지만 AI 모델을 이용한 운용사 보고서 분석에 따르면 JQUA는 세 가지 측면에서 다른 펀드에 비해 투자 메리트를 갖는다.
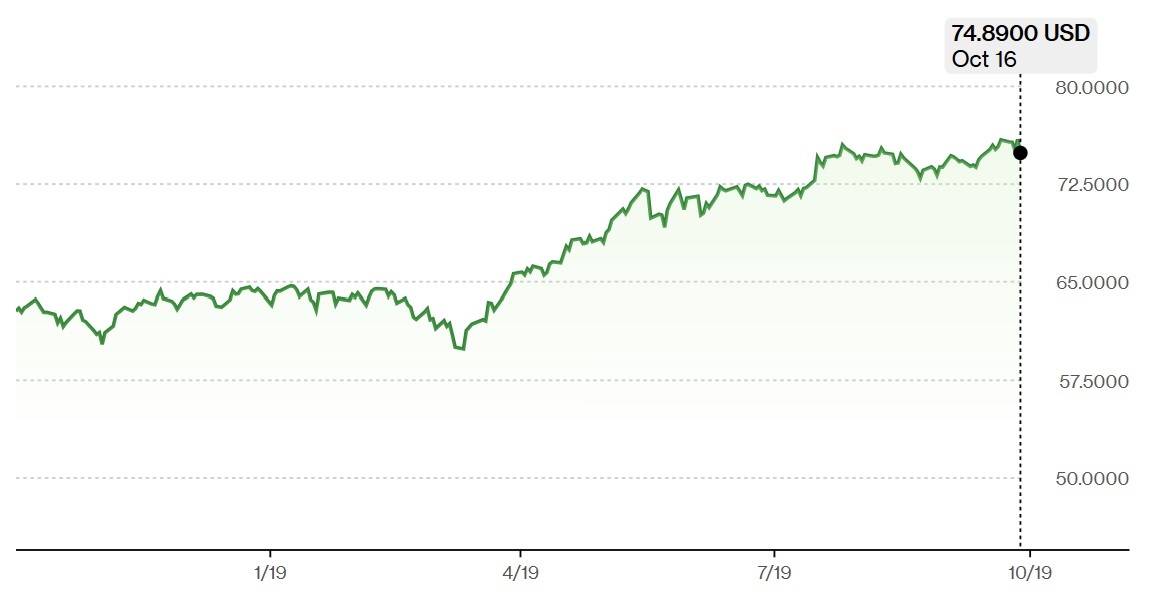
운용 보수가 연 0.12%로, 앞서 QUAL과 SPHQ의 연 0.15%보다 저렴하다. 펀드평가사 모닝스타는 비용 경쟁력을 높이 평가해 JQUA에 만점에 가까운 프라이스 스코어와 함께 브론즈 등급을 부여했다.
두 번째는 메가캡 쏠림 방지다. S&P500 지수와 나스닥 지수는 소수의 빅테크 비중이 과도하고, 이들이 흔들릴 때 지수 전체가 급락하는 데 반해 JQUA는 300여개 종목에 분산 투자하기 때문에 시장 전반의 급락이나 고금리 충격에 방어력을 지녔다는 평가다.
마지막으로 중형 우량주의 낙수효과다. 대형주뿐 아니라 알짜 중형주도 포트폴리오에 편입한 펀드는 우량 중형주의 중장기 고성장에 따른 수익률 기회를 투자자들에게 제공한다.
AI MY뉴스 AI 추천
ETFDb에 따르면 JQUA의 총 운용 자산 규모는 92억달러로 파악됐고, 1개월 동안 일평균 거래량도 70만주 미만으로 앞서 두 개 펀드에 비해 제한적이다.
포트폴리오에는 애플과 메타 플랫폼스(META), 마이크로소프트(MSFT), AMD(AMD), 브로드컴(AVGO), 엔비디아(NVDA), 마이크론 테크놀로지(MU), 존슨앤드존슨(JNJ), 애브비(ABBV), 팔란티어 테크놀로지스(PLTR) 등이 편입됐다.
연초 이후 수익률은 21%를 상회, 같은 기간 QUAL과 SPHQF의 운용 성적을 큰 폭으로 앞질렀고, 1년 수익률 역시 23%로 두각을 나타냈다. 지난 3년간 연평균 수익률은 약 22%로 집계됐다.
MOAT(VanEck Morningstar Wide Moat ETF) 역시 넓은 의미에서 퀄리티 팩터 투자와 같은 범주에 해당한다. 앞서 QUAL과 SPHQ, JQUA와 같은 정량적(Quantitative) 퀄리티 펀드와는 종목을 선정하는 방식과 핵심 철학에서 뚜렷한 차이를 보이지만 모닝스타의 경제적 해자 방법론 백서를 기반으로 한 MOAT 역시 공통 분모를 가졌다는 판단이다.
무엇보다 높은 진입 장벽을 바탕으로 지속 가능한 초고 이익을 내는 기업을 편입한다는 점에서 퀄리티 팩터 펀드와 흡사한 성향을 지니고 있다.
모닝스타가 정의하는 '와이드 모트(Wide Moat)' 기업은 최소 20년 이상 경쟁사로부터 자신의 이익을 지켜낼 수 있는 구조적 해자를 가진 기업으로, 결과적으로 높은 자본 효율성과 건전한 재무 구조로 이어지기 때문이다.
실제로 MOAT의 보유 종목들은 특정 시장이나 섹터에서 독점적 지위와 높은 전환 비용, 브랜드 가치를 가지고 있어 인플레이션과 고금리 여건에 강력한 저항력을 보인다. 비용 상승을 소비자에게 전가하는 가격 결정력을 쥐고 있기 때문이다.
다만, 일반적인 퀄리티 팩터 ETF와 MOAT는 분명한 차이를 보인다. 일반적인 퀄리티 팩터 ETF는 기계적인 퀀트 스크리닝을 통해 편입할 종목을 결정하는 반면 MOAT는 모닝스타 애널리스트의 정성적 평가가 개입한다. 기업의 비즈니스 모델, 특히 특허와 네트워크 효과 등을 애널리스트가 직접 분석해 이른바 '와이드 모트' 등급을 부여한 기업을 편입 대상으로 한다.
일반적인 퀄리티 팩터 ETF는 주가가 다소 고평가돼 있다 해도 현재 재무제표가 탄탄하다면 포트폴리오에 편입한다. 이들 펀드에 엔비디아와 마이크로소프트 등 우량 빅테크의 비중이 높은 이유다.
이와 달리 MOAT는 아무리 해자가 깊은 우량 기업이라 하더라도 주가가 내재 가치 대비 저평가 돼 있을 때만 매수하기 때문에 퀄리티 팩터와 함께 가치주 팩터가 결합된 형태의 펀드다.
ETFDb에 따르면 밴엑이 2012년 4월 출시한 MOAT는 총 운용 자산 규모가 115억달러를 웃돌고 1개월 동안 일평균 거래량이 약 40만주로 파악됐다.
펀드는 연초 이후 7% 선에서 운용 성적을 올렸고, 최근 1년간 약 13%의 수익률을 냈다. 3년간 연평균 수익률은 15.53%로 나타났다.
shhwang@newspim.com