영상
[서울=뉴스핌] 김기락 기자 = 현대자동차가 생산 정상화와 신차 판매 확대를 앞세워 4분기 실적 회복에 속도를 높이고 있다. 올해 3분기에는 환율 효과와 원가 절감 등으로 영업이익을 방어했지만, 생산 차질에 따른 판매 감소와 원자재 가격 부담이 이어지면서 연간 판매·수익성 목표와 투자계획을 낮췄다. 4분기에는 판매 물량을 회복하는 동시에 판매비용과 원가 부담을 낮춰 수익성을 확보해야 하는 과제를 안게 됐다.
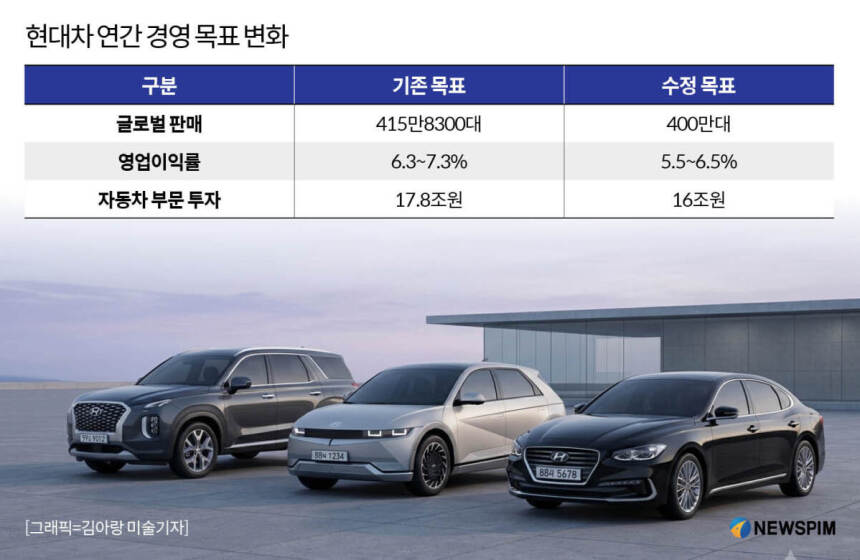
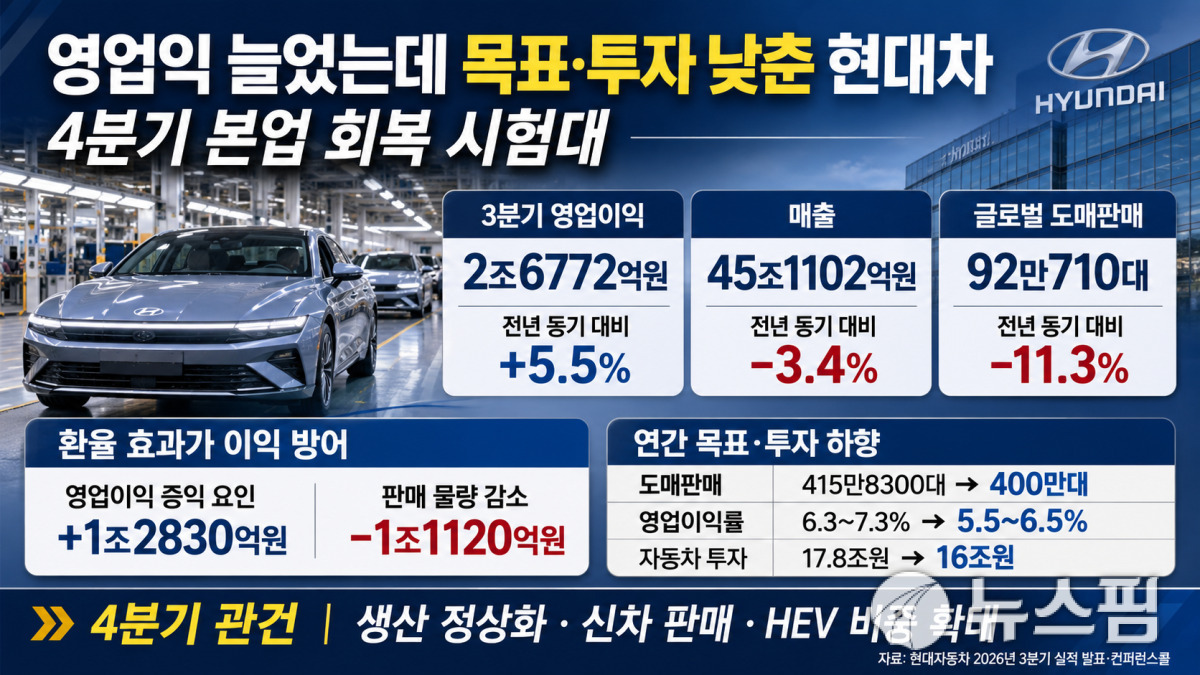
2일 자동차업계에 따르면 현대차는 지난달 29일 경영실적 컨퍼런스콜에서 올해 글로벌 도매판매 목표를 기존 415만8300대에서 400만대로 낮췄다. 연결 기준 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 하향 조정했다. 자동차 부문 투자계획은 기존 17조8000억원에서 16조원으로 1조8000억원 줄였다. 연간 연결 매출액 성장률 목표인 1~2%는 유지했다.
◆ 생산 정상화 넘어 수익성 회복으로…신차·HEV 판매 관건
4분기 첫 과제는 생산 회복을 실제 판매 증가로 연결하는 일이다.
현대차의 3분기 국내 도매판매는 파업에 따른 생산 차질 등으로 전년 동기보다 27.2% 감소한 13만1468대에 그쳤다. 해외 판매도 글로벌 수요 위축과 수출 차질 등의 영향으로 8.0% 줄어든 78만9242대를 기록했다. 국내외 판매가 모두 줄었지만 국내 판매 감소 폭이 상대적으로 컸다.
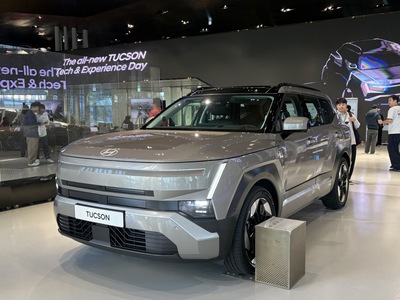
현대차는 9월부터 국내 공장 생산이 정상화된 만큼, 4분기에는 생산 확대와 주요 신차 판매를 통해 물량을 회복한다는 계획이다. 국내에서는 신형 아반떼와 신형 투싼을 앞세워 판매 확대에 나선다. 하이브리드차(HEV) 판매 확대와 전사적인 원가 절감도 수익성 개선의 주요 축이다.
다만, 생산 차질 해소와 수요 회복은 별개의 문제다. 생산을 늘리더라도 수요 둔화로 판매 인센티브가 확대되거나 원자재 가격 부담이 이어지면 수익성 개선 폭은 제한될 수 있기 때문이다.
기아 실적에서도 판매 확대와 수익성 확보 사이의 부담이 드러났다. 기아는 3분기 글로벌 도매판매가 전년 동기보다 7.9% 늘었지만 원자재 가격과 판매장려금 부담 등으로 수익성 확보에 어려움을 겪었다. 연간 판매 목표 335만대는 유지하면서도 수익성은 당초 목표에 미달할 것으로 예상했다. 판매 물량을 늘리는 것만으로는 이익 개선을 장담하기 어렵다는 의미다.
현대차 역시 신차 판매와 HEV 비중을 높이면서, 판매비용과 원가를 함께 관리해야 할 것으로 보인다. 생산 차질로 줄어든 물량을 회복하되, 판매를 늘리는 과정에서 비용 부담이 커지지 않도록 하는 것이 관건이다.
◆ 판매 11.3% 줄었는데 영업익 증가…환율이 이익 방어
현대차의 3분기 연결 매출액은 45조1102억원으로 전년 동기보다 3.4% 감소했다. 글로벌 도매판매는 92만710대로 11.3% 줄었다. 반면, 영업이익은 2조6772억원으로 5.5% 증가했고, 영업이익률은 0.5%포인트 상승한 5.9%를 기록했다.
실적을 떠받친 주요 요인은 환율이었다. 현대차의 영업이익 증감 분석에서 환율은 영업이익을 1조2830억원 높이는 요인으로 작용했다. 반면, 판매 물량 감소는 1조1120억원, 차종 구성 변화와 판매 인센티브 증가는 5650억원의 이익 감소 요인이었다. 이를 환율 효과와 원가 절감 등으로 상쇄했다.
AI MY뉴스 AI 추천
환율 효과는 평균 환율과 기말 환율을 나눠볼 필요가 있다. 3분기 달러/원 평균 환율은 1423원으로 전년 동기보다 2.8% 상승했다. 현대차는 이에 따른 영업이익 개선 효과를 약 5000억원으로 설명했다.
분기 말 원화 강세도 긍정적으로 작용했다. 외화로 표시된 판매보증충당부채의 원화 환산 부담이 줄면서 관련 비용이 감소했다. 평균 환율 상승과 기말 환율 하락이 서로 다른 경로로 수익성에 기여한 것이다.
HEV 판매는 16만7414대로 전년 동기보다 3.8% 증가하며 이익 방어에 힘을 보탰다. 전체 판매에서 차지하는 비중도 18.2%로 2.7%포인트 상승했다.
다만, 3분기 매출원가율은 83.8%로 1.5%포인트 높아졌다. 원자재 가격 상승에 따른 비용 부담도 약 5000억원 발생했다. 현대차는 원가 최적화 활동으로 이를 상쇄했다고 설명했다.
지난해 3분기 미국 자동차 관세 충격으로 영업이익이 29.2% 감소했던 기저효과도 고려해야 한다. 올해 3분기 영업이익은 전 분기보다는 6.1% 줄었다. 전년 동기 대비 이익 증가만으로 본업 회복을 판단하기 어려워 보이는 이유다.

◆ 목표 낮추고 투자 1.8조 감액…전면 축소보다 집행 재조정
연간 판매와 영업이익률 목표를 함께 낮춘 것은 4분기에도 앞선 생산 차질과 경영환경 악화의 영향을 모두 만회하기 어렵다는 판단으로 풀이된다. 현대차는 수요 둔화와 생산 감소에 따른 고정비 부담, 원자재 가격 상승 등을 목표 조정의 배경으로 제시했다.
투자계획 감액 규모는 기존 계획의 약 10.1%다. 현대차는 핵심 연구개발(R&D) 투자는 유지하면서 투자 우선순위와 집행 시기를 재검토하기로 했다. 설비투자(CAPEX)를 중심으로 집행 효율성을 높여 1조8000억원을 조정한다는 방침이다.
미국 생산 기반 확충은 이어간다. 현대차 미국 앨라배마 생산법인(HMMA)은 지난달 28일 현지시간 약 4억5000만달러를 투자해 생산시설을 확대한다고 발표했다. 차세대 투싼과 신형 싼타페 생산설비를 확충하고 하이브리드 엔진과 주행거리 연장형 전기차(EREV) 생산 기술도 도입할 계획이다.
투자 총액을 줄이면서도 주요 시장의 현지 생산과 전동화 투자는 이어가는 모습이다. 단기 수익성을 지키는 투자 조정이 신차 개발과 생산 경쟁력 확보를 늦추지 않도록 균형을 잡는 것이 과제다.
peoplekim@newspim.com