영상
이 기사는 10월 20일 오전 09시01분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 중국 관영 증권시보(證券時報) 10월 19일자 기사입니다.
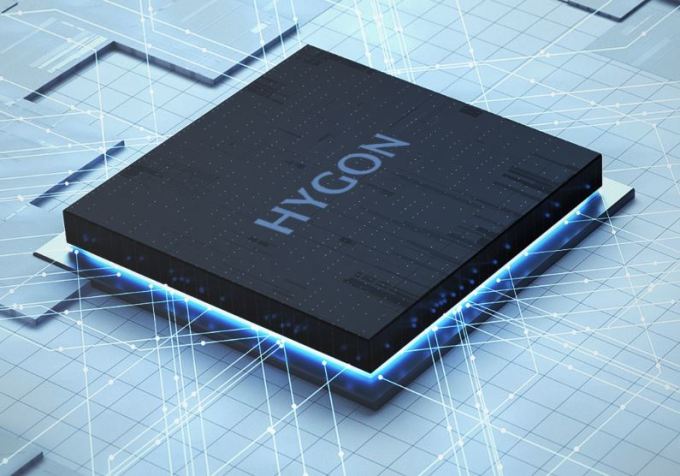
[서울=뉴스핌] 배상희 기자 = 중국 반도체 산업의 주요 기업 세 곳이 3분기 실적 개선을 발표했다. 국산 CPU 기업 해광정보(海光信息∙HYGON∙하이곤 688041.SH)는 인공지능(AI) 수요 확대에 힘입어 매출과 순이익이 두 자릿수 성장했고, 반도체 실리콘 웨이퍼 기업 립앙미전자(立昂微∙LION 605358.SH)는 흑자 전환했다. 12인치 반도체 실리콘 웨이퍼를 주력 생산하는 시안 ESWIN 머티리얼(西安奕材∙ESWIN 688783.SH)도 매출 증가와 순이익 흑자 전환을 기록했다.
1. 해광정보, 3개 분기 순이익 45% 증가
해광정보의 2026년 3분기 매출은 58억5600만 위안으로 전년 동기 대비 45.46% 증가했다. 순이익은 10억4800만 위안으로 37.90% 늘었다. 1~3분기 누적 매출은 149억5500만 위안으로 57.58% 증가했고, 순이익은 28억4700만 위안으로 45.12% 증가했다.
회사는 AI 산업의 빠른 성장과 중국산 반도체의 시장 주도형 국산화 전환으로 고성능 칩 수요가 증가했다고 설명했다. 범용 CPU와 AI 연산용 가속기(DCU)의 연구개발(R&D)을 강화하며 경쟁력을 높였다는 평가다.
해광정보는 앞서 10월 16일 자사주 매입도 제안했다. 매입 규모는 최소 5억 위안, 최대 8억 위안이며, 임직원 주식 보유 계획이나 주식 보상에 활용할 예정이다.
2. 립앙미전자, 실리콘 웨이퍼 수익성 개선에 흑자 전환
반도체 실리콘 웨이퍼 기업 립앙미전자는 2026년 1~3분기 순이익이 약 1억7400만 위안으로 흑자 전환할 것으로 예상했다. 일회성 요인을 제외한 순이익도 약 1억3300만 위안으로 흑자 전환할 전망이다.
AI와 신에너지, 자율주행 등 전방산업의 수요 확대에 따라 주문이 늘어난 데다, 고부가가치 제품 비중 확대와 생산·판매 증가가 실적 개선을 이끌었다. 특히 12인치 웨이퍼 판매량 증가로 단위당 원가가 낮아지고 제품 판매가격도 상승하면서 수익성이 개선됐다고 회사는 설명했다.
3. 시안 ESWIN, 웨이퍼 출하 확대에 매출 37%↑
시안 ESWIN 머티리얼의 1~3분기 매출은 26억5100만 위안으로 전년 동기 대비 37.16% 증가했다. 순이익은 1억5100만 위안으로 흑자 전환했지만, 일회성 요인을 제외한 순이익은 4억7300만 위안 적자를 기록했다. 3분기 매출은 10억6200만 위안으로 68.50% 증가했고 순이익은 4억4100만 위안을 기록했다. 다만 같은 기간 일회성 요인을 제외한 순이익은 1억5300만 위안 적자였다.
회사는 판매량 증가와 제품 구성 개선으로 매출이 늘었으며, 보유 상장주식의 공정가치 변동에 따른 평가이익도 순이익 증가에 영향을 미쳤다고 밝혔다.
시안 ESWIN 머티리얼의 생산라인은 1~3분기 내내 최대 가동 수준을 유지했다. 월간 출하량은 110만 장을 넘어섰으며, 2026년 6월 업계 자료 기준 중국 내 12인치 웨이퍼 시장 1위, 세계 6위에 해당한다. 연말 제2공장 생산이 본격화되면 월간 생산능력은 약 120만 장으로 확대될 전망이다.
pxx17@newspim.com