영상
이 기사는 10월 14일 오후 3시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
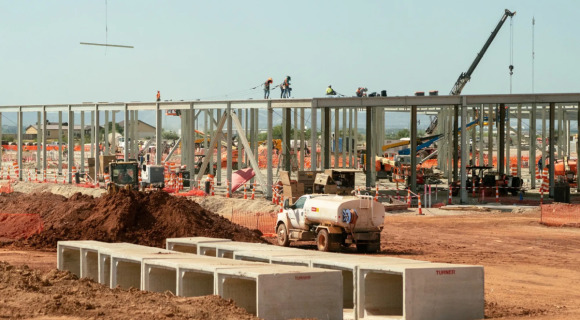
[서울=뉴스핌] 이홍규 기자 = 인공지능(AI) 데이터센터는 경제적 수명을 다한 반도체를 교체할 때마다 새 칩의 전력 소비와 발열 특성에 맞춰 설비를 큰 비용으로 손보거나 아예 새 시설로 옮겨야 할 수 있다. 빅테크가 임차 계약을 몇 년 단위로 짧게 끊으려는 이유다. 그런데 채권 투자자들은 AI 데이터센터에 20년 넘는 만기로 돈을 빌려주고 있다. 메타(META)의 미국 루이지애나주 2GW(기가와트) 규모 하이페리온 데이터센터가 대표 사례다.
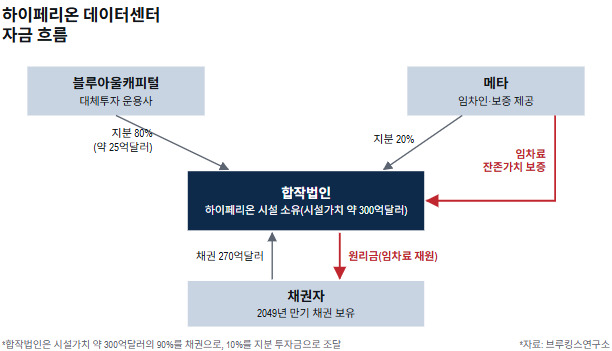
작년 10월 하이페리온 건설 자금을 댄 270억달러 채권은 미국 역대 최대 단일 투자등급 회사채로 만기가 2049년 5월이다. 채권은 건물과 전력 설비 자금이고 GPU(화상처리장치) 등 IT 장비는 메타가 따로 조달한다. 채권 원리금은 메타가 내는 임차료로 갚는데 메타는 임차를 4년 단위로만 약정했다. 채권 발행 주체는 메타와 대체투자 운용사 블루아울캐피털(OWL)의 합작법인이다.
메타가 갱신 시점에 임차를 중단하면 원리금 재원인 임차료 수입도 끊긴다. 브루킹스연구소 논문은 칩 세대에 맞춰 지은 시설의 경제적 수명이 건물의 물리적 수명보다 짧을 수 있어 긴 만기의 인프라 금융과 어긋나는 만기 불일치를 AI 데이터센터 금융의 위험 요인으로 꼽았다. 논문은 하이페리온 방식이 데이터센터 금융의 본보기가 될 수 있다고도 봤다. 메타는 하이페리온에 이어 올해 7월 텍사스주 엘패소 데이터센터 자금도 같은 방식으로 조달했다.
◆4년마다 임차 중단 가능성
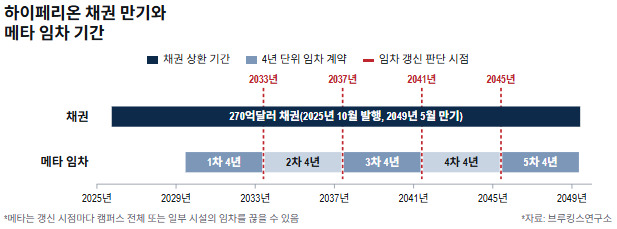
메타의 임차는 2029년부터 채권 만기인 2049년까지 4년짜리 계약 5건이 이어지는 형태로 짜여 있다. 첫 연장 판단 시점은 2033년이다. 메타는 갱신 시점에 캠퍼스 전체가 아닌 일부 시설만 임차를 끊을 수도 있다. 일부 시설의 임차만 끊겨도 합작법인의 임차료 수입은 줄어든다. 하이페리온은 사실상 메타 한 곳을 위해 지은 캠퍼스여서 끊긴 임차료를 다른 임차인으로 메우기도 어렵다.
메타가 임차 갱신 여부를 따질 기준은 기존 시설의 개조 비용과 새 시설을 짓는 비용이다. ②편에서 다룬 GPU의 경제적 수명은 이 판단에서도 역할이 크다. GPU를 바꿀 때마다 랙당 전력 밀도와 냉각 방식이 달라지면 기존 시설의 개조 비용이 커진다. 칩과 칩을 잇는 연결 규격까지 바뀌면 개조 범위는 더 넓어진다. 개조 비용이 새 시설 비용에 근접하면 메타로서는 기존 시설을 계속 빌릴 이유가 약해진다.
☞[AI 비용 vs 회수 전쟁] ③회수 전 GPU 교체 반복…본전 시점은 뒤로
메타가 임차를 끊을 이유는 수요에서도 생길 수 있다. 논문은 효율이 높은 AI 모델이나 사용자 가까이에서 연산을 처리하는 분산형 추론이 확산하면 대형 데이터센터 캠퍼스 수요가 줄 수 있다고 지적했다. 연산 수요가 기대에 못 미치면 하이퍼스케일러(빅테크가 포함된 초대형 클라우드 운영사)가 자체 시설의 가동률부터 지키려고 임차 시설에서 작업량을 먼저 빼낼 수 있다는 분석도 내놨다.
◆잔존가치 보증과 만기 위험
갱신 때마다 임차가 끊길 수 있는데도 채권자들이 24년 만기로 돈을 댄 것은 메타가 잔존가치 보증을 약속했기 때문이다. 임차를 끊은 시설은 매각되고 매각 대금이 계약상 최저가치에 못 미치면 메타가 차액을 메운다. 보증 덕분에 메타는 운영상 유연성을, 채권자는 장기 임차에 가까운 신용 보강 효과를 얻은 셈이다. S&P글로벌은 하이페리온 채권에 메타 등급(AA-)보다 한 단계 낮은 A+ 등급을 부여했다.
메타에 만기 불일치의 위험은 임차가 끊기는 시점과 시설 가치가 떨어지는 시점이 겹치기 쉽다는 데 있다. 메타는 시설이 낡았거나 연산 수요가 꺾였을 때 임차를 중단할 가능성이 크다. 특정 칩 세대에 맞춰 지은 대형 캠퍼스는 다른 용도로 전환하기 어려워 낡거나 수요가 줄면 매각 시장에서 제값을 받기 힘들다. 매각 대금이 낮을수록 메타가 메워야 할 차액이 커지고 채권 원리금 회수도 메타의 보증에 더 크게 의존한다.
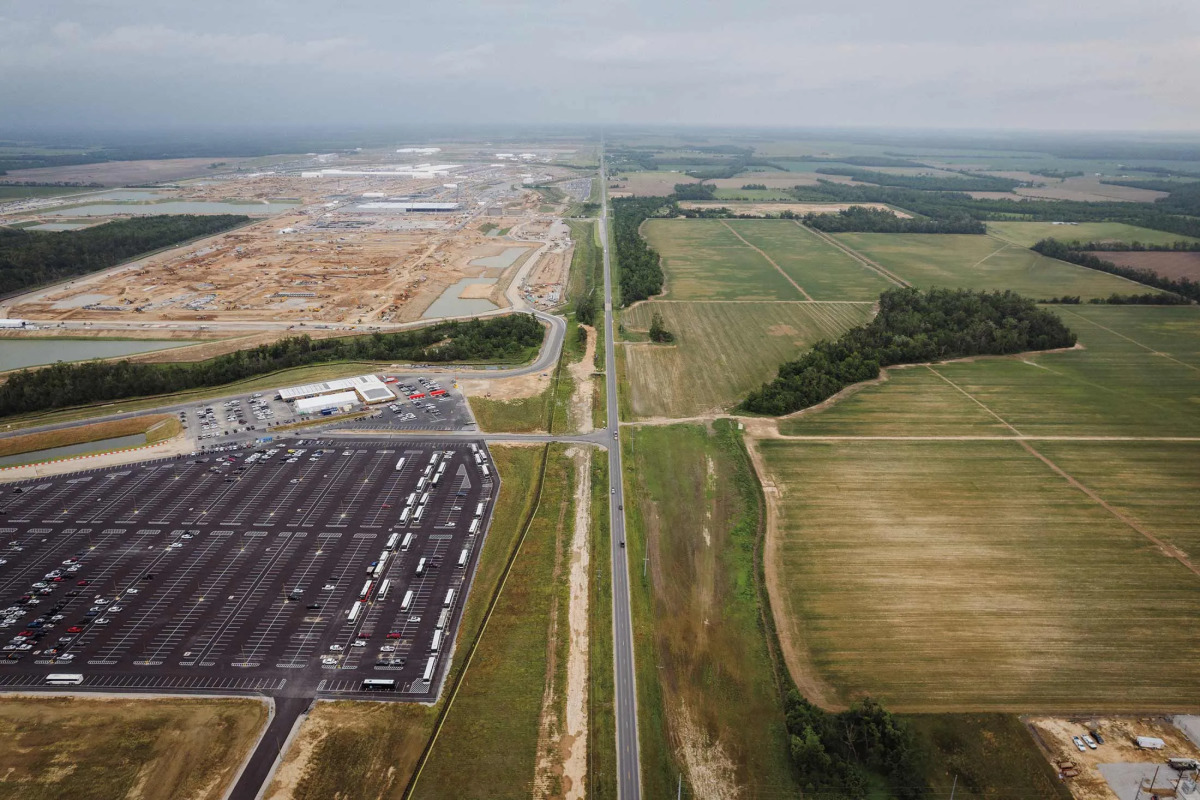
연산 수요 둔화에 의한 AI 사업 여건 약화에 따라 임차 계약을 중단하게 되면 메타의 보증 부담은 여러 시설을 통해 한꺼번에 나타날 수 있다. 연산 수요 문제는 하이페리온 한 곳이 아니라 메타가 임차한 시설 전반에 해당되는 사안이기 때문이다. 하이페리온과 거의 같은 구조로 자금을 조달한 엘패소 데이터센터에서도 비슷한 보증 부담이 생길 수 있는 셈이다.
◆장부 밖 빚과 채권자 위험
메타의 공시 부채만 보는 투자자는 메타가 보증으로 떠안은 만기 불일치 위험을 과소평가할 수 있다. 하이페리온 임차료와 보증 약정은 임차가 시작되는 2029년까지 회계기준상 부채로 인식되지 않는다. 임차가 시작된 뒤에도 갱신이 확실하지 않으면 4년 계약분만 부채로 잡혀 2049년까지 이어질 수 있는 보증 부담은 장부에 드러나지 않는다. 무디스는 하이퍼스케일러의 장부 밖 임차 약정을 6600억달러로 추산했다.
메타는 더 높은 금리를 치르면서도 하이페리온 부채를 장부 밖에 두는 방식을 택했다. 고성장 기업이면서 자본 집약도가 낮다는 평가를 받는 메타로서는 낮은 부채비율을 지키는 이득이 추가 비용보다 클 수 있다는 것이 논문의 분석이다. 빚이 장부에 오르면 설비 부담이 큰 기업으로 평가돼 주가와 신용등급에 불리할 수 있어서다. 하이페리온 채권의 발행금리는 6.58%로 메타가 직접 무담보 회사채를 발행했을 때보다 최소 1%p 높았던 것으로 추산된다.
메타가 장부 밖에 둔 만기 불일치 위험은 자본이 시설가치의 10%뿐인 합작법인의 채권자에게 집중된다. 메타는 사업 지분 80%를 블루아울캐피털에 약 25억달러에 넘기고 시설가치 약 300억달러의 90%를 합작법인 명의의 채권으로 조달했다. 블루아울과 메타의 지분을 합쳐도 손실을 먼저 떠안을 몫은 30억달러 안팎에 그친다. 메타의 보증으로 메우지 못하는 손실이 지분 몫을 넘어서면 그다음부터는 채권자가 손실을 본다.
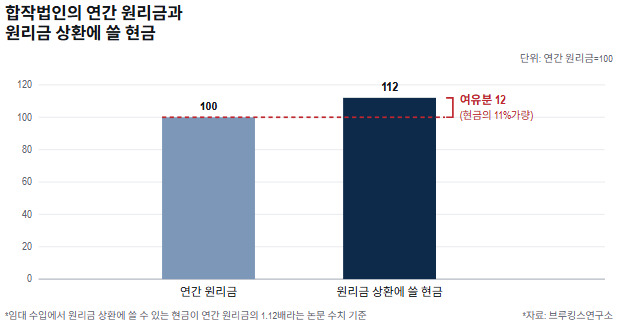
채권자 손실은 합작법인의 임대 수입이 11%가량만 줄어도 현실이 될 수 있다. 합작법인은 메타가 내는 임차료 외에 수입이 없어 채권자의 원리금은 전액 임대 수입에서 나온다. 임대 수입에서 원리금 상환에 쓸 현금은 연간 원리금의 1.12배다. 원리금이 100이면 현금은 112여서 현금이 12 넘게 줄면 원리금을 다 내지 못한다. 메타가 일부 시설의 임차만 끊어도 감소 폭이 이같은 상황에 이를 수 있다는 관측이 나온다.
◆가산금리 상승과 회수 부담
채권자가 손실 위험을 크게 볼수록 AI 데이터센터 전반의 조달 비용이 오를 가능성은 커진다. 하이페리온 채권은 같은 방식으로 자금을 조달하는 데이터센터 채권의 가격 기준으로 여겨진다. 하이페리온 채권 가격이 떨어지면 새로 발행되는 데이터센터 채권의 투자자는 더 높은 가산금리를 요구하게 된다.
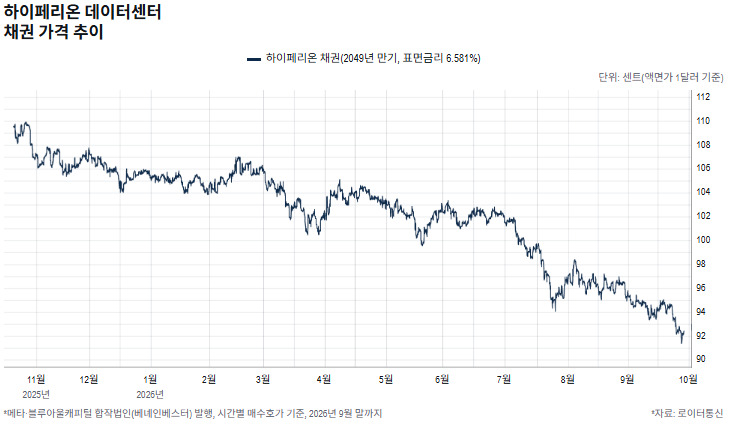
발행 직후 액면가를 10%가량 웃돌았던 하이페리온 채권은 유통시장에서 액면가 아래에 거래되고 있다. 미국 10년물 국채 금리가 5%대로 오르면서 장기 채권 가격이 떨어진 데다 AI 데이터센터 금융의 위험을 경계하는 투자자도 늘어서다. 가격은 7월 말 액면가 1달러당 96센트 수준까지 떨어진 뒤 이달 7일 91센트대로 최저치를 경신했다. 유통수익률은 발행금리 6.58%에서 지난달 말 7.55%로 올랐다.
엘패소 데이터센터 채권에서는 하이페리온보다 높은 가산금리를 요구하는 투자자도 나타났다. 메타와 블랙록의 합작법인은 7월 엘패소 자금으로 123억달러 채권을 발행했다. 파이낸셜타임스(FT)에 따르면 초기 협의에서 일부 투자자는 엘패소 채권에 하이페리온보다 0.4%p 높은 가산금리를 요구한 것으로 알려졌다.
가산금리 상승은 ②편에서 언급한 AI 데이터센터의 필요 매출을 끌어올린다. 조달 금리가 오르면 투자자의 요구수익률도 따라 오르고 이에 따라 매년 돌려줄 금액도 커져서다. 논문 방식으로 계산하면 요구수익률이 10%에서 11%로 올라도 2032년 이후 연간 필요 매출은 3조7250억달러에서 3조8630억달러로 1380억달러가량 늘어난다. 요구수익률이 15%까지 오르면 증가 폭은 7130억달러로 커진다.
☞[AI 비용 vs 회수 전쟁] ②AI 인프라 회수, GPU의 '경제적 수명'이 좌우
bernard0202@newspim.com