영상
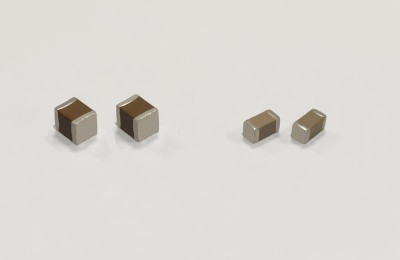
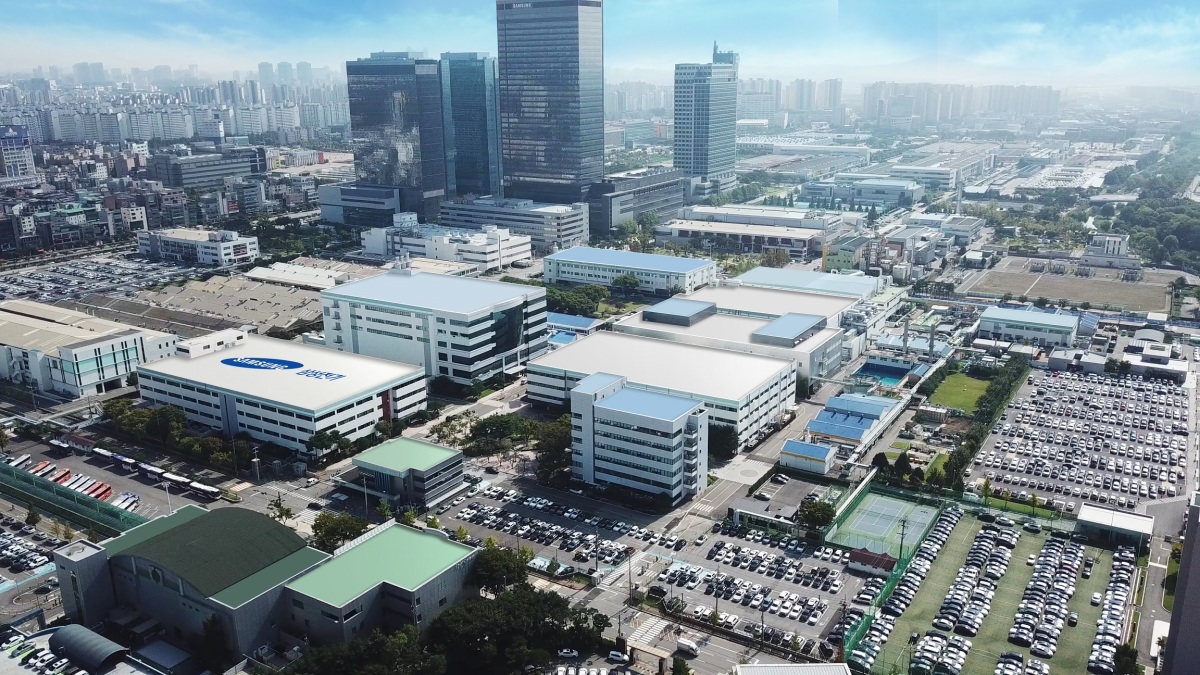
[서울=뉴스핌] 서영욱 기자 = 삼성전기가 원·달러 환율 하락에도 인공지능(AI) 서버용 고부가 부품 호조에 힘입어 3분기 역대 최대 영업이익을 기록할 것이란 전망이 나온다. 적층세라믹콘덴서(MLCC)와 플립칩-볼그리드어레이(FC-BGA)의 공급 부족과 판가 상승, 제품 믹스 개선이 실적을 끌어올리고 있다.
28일 금융투자업계에 따르면 KB증권은 삼성전기의 3분기 매출을 3조8310억원, 영업이익을 6601억원으로 전망했다. 영업이익은 전년 동기보다 154% 늘어난 규모다. 불과 3개월 전 시장 컨센서스가 4700억원 수준이었던 점을 감안하면 실적 눈높이가 빠르게 높아진 셈이다. iM증권도 3분기 영업이익을 6500억원으로 예상했다.
환율 하락 부담을 AI 서버용 부품의 수익성 개선이 상쇄하고 있다는 분석이다. iM증권은 MLCC와 패키지기판의 수익성 개선 속도가 예상보다 빠르다며 2분기와 환율이 같았다면 영업이익이 7000억원에 근접했을 것으로 추정했다.
특히 AI 서버 투자 확대에 따라 고용량·고신뢰성 MLCC 수요가 증가하면서 공급도 빠듯해지고 있다. KB증권은 MLCC 영업이익률이 올해 1분기 11.7%에서 3분기 22.0%로, 패키지기판은 같은 기간 7.6%에서 20.8%로 상승할 것으로 봤다. 풀가동과 단가 인상, 고부가 제품 비중 확대 효과다.
FC-BGA 공급 부족도 장기화하고 있다. iM증권에 따르면 ABF 기반 기판 조달 리드타임은 통상 12주에서 48~56주까지 늘었다. AI 가속기 고사양화로 기판이 대면적·고다층화되는 가운데 원재료와 장비 공급 병목이 겹친 영향이다.

장기공급계약(LTA) 확대도 중장기 실적 가시성을 높이고 있다. iM증권은 삼성전기가 내년 MLCC 생산능력의 60~70%를 LTA로 확보하는 것을 목표로 하고 있으며, 현재까지 공시된 계약 규모는 약 1조8000억원이라고 분석했다. 추가 계약이 이어질 경우 실적 전망 기간도 오는 2028년 이후로 길어질 수 있다는 전망이다.
삼성전기 관계자는 "AI 서버와 데이터센터 시장의 성장에 따라 고부가 MLCC와 패키지기판에 대한 수요가 지속적으로 증가하고 있다"며 "고성능·고신뢰성 제품 중심으로 시장 수요에 적극 대응하고 차별화된 제품 경쟁력을 강화해 나갈 계획"이라고 말했다.
syu@newspim.com