영상
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 9월 25일 블룸버그통신 기사(Meta's Best Month Since 2013 Has It on Cusp of $2 Trillion Level)입니다.
[서울=뉴스핌] 김현영 기자 = 메타플랫폼스(종목코드: META)가 마침내 그동안 시름하던 강세론자들이 기대해 온 주가 급등세를 보이고 있다.
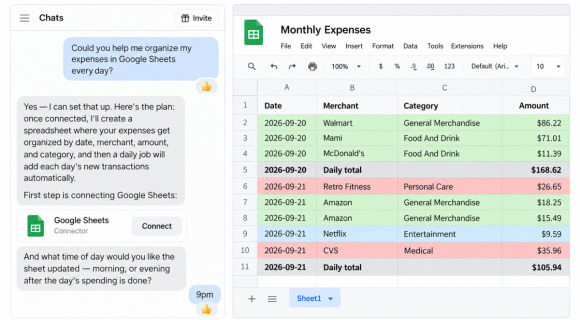
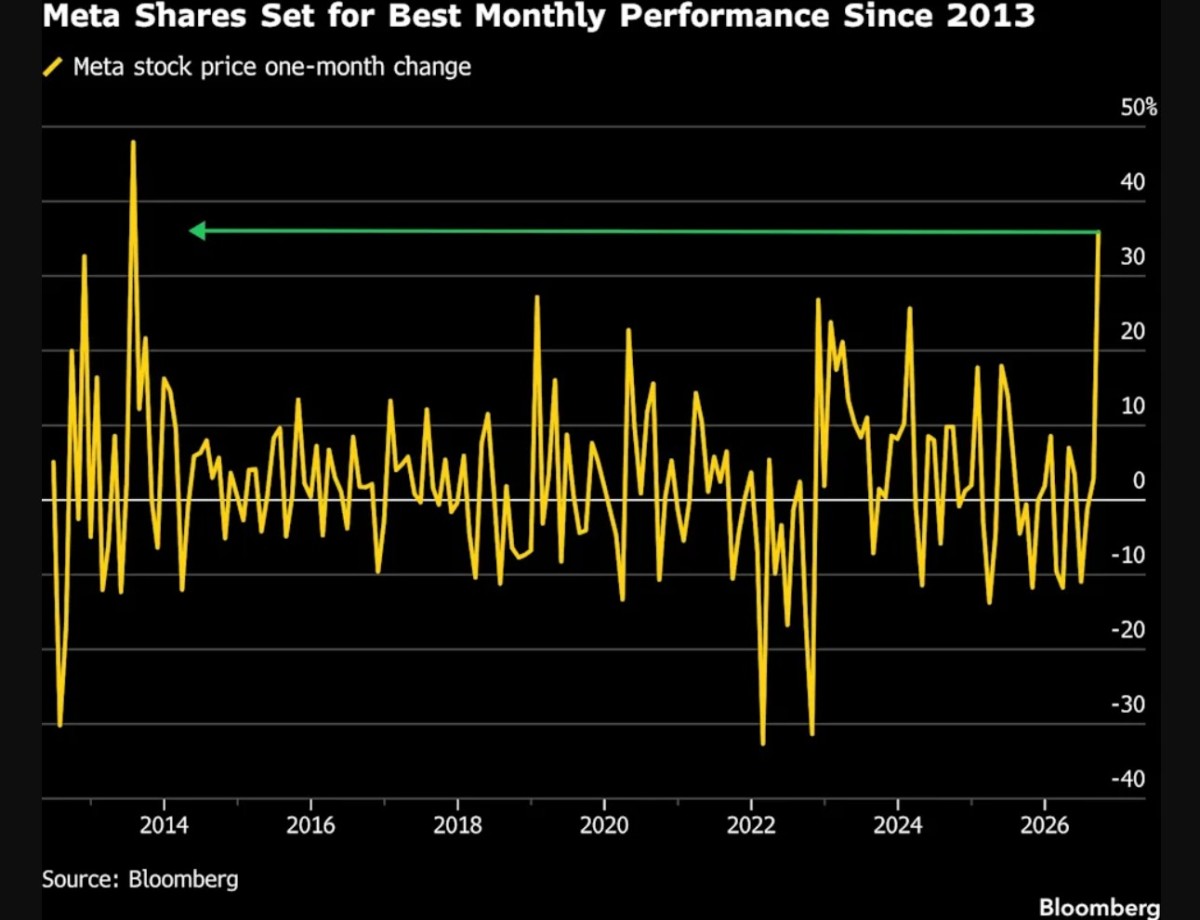
페이스북 모회사인 메타의 주가는 개인 AI 비서 '뮤즈(Muse)' 출시 이후 9월 한 달 동안 36% 급등했다. 뮤즈는 출시 직후 앱 차트 정상에 빠르게 오르며 AI에 대한 막대한 투자가 성과를 내지 못할 것이라는 우려를 잠재웠다.
메타 주가는 2013년 7월 이후 최고의 월간 상승률을 기록할 것으로 보이며, 시가총액 2조 달러 이상 기업으로 구성된 소수 정예 그룹 합류를 눈앞에 두고 있다.
어시메트릭캐피털파트너스의 공동 창업자이자 매니징 파트너인 롭 비더먼은 "AI가 순기능일지 역기능일지 알 수 없어 주가가 사실상 1년 반 동안 제자리걸음을 했는데, 뮤즈가 메타의 AI 전략과 입지를 분명히 입증했다"고 말했다. 그는 "AI 에이전트가 많은 사람에게 인터넷의 관문이 되는 것은 당연한 흐름이며, 이는 힘의 균형을 메타 쪽으로 기울게 한다"고 덧붙였다.
이달의 랠리는 메타에 극적인 반전이 됐다. 메타 주가는 막대한 비용이 드는 AI 사업에 대한 의구심과 소셜미디어 사업을 겨냥한 소송에 따른 법적 리스크로 올해 대부분의 기간 부진했다. 불과 6주 전만 해도 7월 말 실망스러운 매출 전망 발표 여파로 연초 대비 18% 하락한 상태였으며, 8월 18일 기준 S&P500 지수 편입 종목 가운데 수익률 하위 50위 안에 들었다.
그러나 이후 메타는 43% 상승하며 S&P500 내 수익률 3위에 올랐다. 반등은 메타가 지난달 말 소셜미디어 관련 소송을 최대 180억 달러에 합의하기로 하면서 주가의 주요 부담 요인이 해소된 데서 시작됐다. 하지만 가장 큰 요인은 새로운 AI 제품과 이들이 가져올 잠재적 매출 증대에 대한 기대감이다. 이 덕분에 비더먼 같은 투자자들은 메타 주가가 추가 상승 여력이 있다고 낙관하고 있다.
투자자들이 뮤즈에 얼마나 깊은 인상을 받았는지는 시장 반응에서도 드러난다. 투자자들은 사업 잠식 우려로 광범위한 업종의 기업 주식을 매도하고 있는데, 이는 올해 초 AI 스타트업 앤스로픽이 촉발한 매도세와 유사한 양상이다.
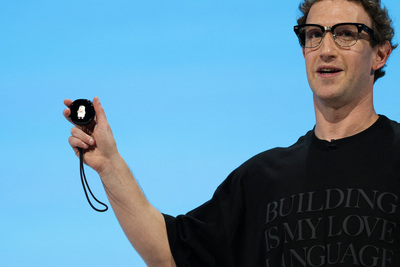
메타는 이미 인스타카트 운영사인 메이플베어(CART)와 식료품 판매 제휴를, 온라인 여행사 익스피디아(EXPE)와도 제휴를 발표했다. 메타는 23일 열린 행사에서 뮤즈를 사용할 수 있는 손바닥 크기의 기기와 카메라를 뺀 스마트 안경 신제품 등 애널리스트들의 호평을 받은 여러 제품을 공개했다.
JP모간의 더그 앤머스 애널리스트는 9월 10일 메타에 대한 투자의견을 '중립'에서 '비중확대'로 상향 조정하는 보고서에서 "메타는 프런티어 모델과 광고 이외의 AI 기반 제품을 출시하는 초기 단계에 있어 여전히 상당한 상승 잠재력이 있다"고 밝혔다.

물론 메타가 막대한 비용을 정당화할 만큼 AI 사업에서 충분한 수익을 낼 수 있음을 입증하기까지는 아직 갈 길이 멀다. 올해 설비투자는 2025년 약 700억 달러의 두 배인 1400억 달러에 육박할 것으로 예상된다. 이 규모는 내년 1970억 달러, 2028년에는 2150억 달러로 불어날 전망이다.
대규모 지출은 이미 부담으로 작용하고 있다. 지난해 460억 달러의 잉여현금흐름을 창출했던 메타는 2026년 64억 달러, 내년에는 292억 달러의 마이너스 잉여현금흐름을 기록할 것으로 예상된다.
이에 따라 회사는 성장을 달성해야 한다는 압박을 받고 있다. 블룸버그가 집계한 애널리스트 추정치 평균에 따르면 메타의 2026년 매출은 26% 증가한 2540억 달러, 순이익은 33% 늘어난 806억 달러로 예상된다. 다만 내년 매출과 이익 증가율은 각각 20%, 9%로 둔화될 것으로 전망된다.
블룸버그 집계 데이터에 따르면 메타의 향후 12개월 예상 이익 대비 주가수익비율(PER)은 21배다. 이는 6월 저점인 14배 미만에서 크게 오른 수준이지만, 지난 3년간 메타 주식의 평균 배수와 비슷하고 나스닥100 지수의 22배보다는 소폭 할인된 수준이다.
비더먼은 "현재 메타는 시장 평균 이상의 성장을 시장 평균 이하의 배수로 제공하고 있어 그 자체로 매력적"이라며 "게다가 엄청난 규모와 유통망을 갖추고 있는데, 이는 경쟁사들이 넘어서기 정말 어려운 강점"이라고 말했다.
월가는 여전히 메타에 대해 폭넓게 긍정적인 입장이다. 블룸버그가 추적하는 애널리스트의 90% 이상이 메타에 '매수' 의견을 내고 있다. 다만 현재 주가가 평균 목표주가 부근에서 거래되고 있어 향후 12개월간 상승 여력은 제한적일 수 있다는 분석이 나온다.
가이드스톤펀드의 최고투자책임자(CIO)로 290억 달러 규모의 자산 운용을 총괄하는 브랜든 피주로는 랠리 폭을 감안할 때 AI 서비스 시장의 인식이 얼마나 빠르게 바뀔 수 있는지 고려하면 메타 주가가 조정에 취약할 수 있다고 지적했다.
피주로는 "대형 기업들에 대한 시장 심리는 새로운 AI 모델이 출시될 때마다 바뀌는 것 같다"며 "뮤즈 같은 제품은 시장에 새로운 촉매라는 일시적 흥분을 안겨주지만, 투자자들을 만족시키기 위한 기준은 갈수록 높아지고 있으며 이들 기업이 실제로 성과를 낼 수 있을지에 대한 우려도 타당하다"고 말했다.
kimhyun01@newspim.com