영상
[서울=뉴스핌] 이정아 기자 = 하이브가 3분기 실적 개선 전망과 신인 그룹의 흥행 기대에 힘입어 7일 장중 6% 가까이 오르고 있다.
증권가에서는 3분기 영업이익이 흑자로 돌아설 것으로 전망한 가운데 최근 주가 하락으로 밸류에이션 매력도 높아졌다는 평가가 나왔다.
한국거래소에 따르면 이날 오전 10시24분 기준 하이브는 전 거래일보다 8800원(5.61%) 오른 16만5800원에 거래되고 있다. 장중에는 16만6900원까지 올랐다.
이기훈 하나증권 연구원은 이날 보고서를 내고 하이브의 3분기 매출액을 1조4650억원으로 전망했다. 전년 동기 대비 101% 증가한 수준이다. 영업이익은 1657억원으로 흑자 전환해 시장 전망치인 1632억원에 부합할 것으로 예상했다.
특히 앨범 부문에서는 엔하이픈과 &TEAM, 캣츠아이, 세븐틴 솔로와 코르티스 등의 판매량을 합쳐 약 780만장이 실적에 반영될 것으로 전망했다.
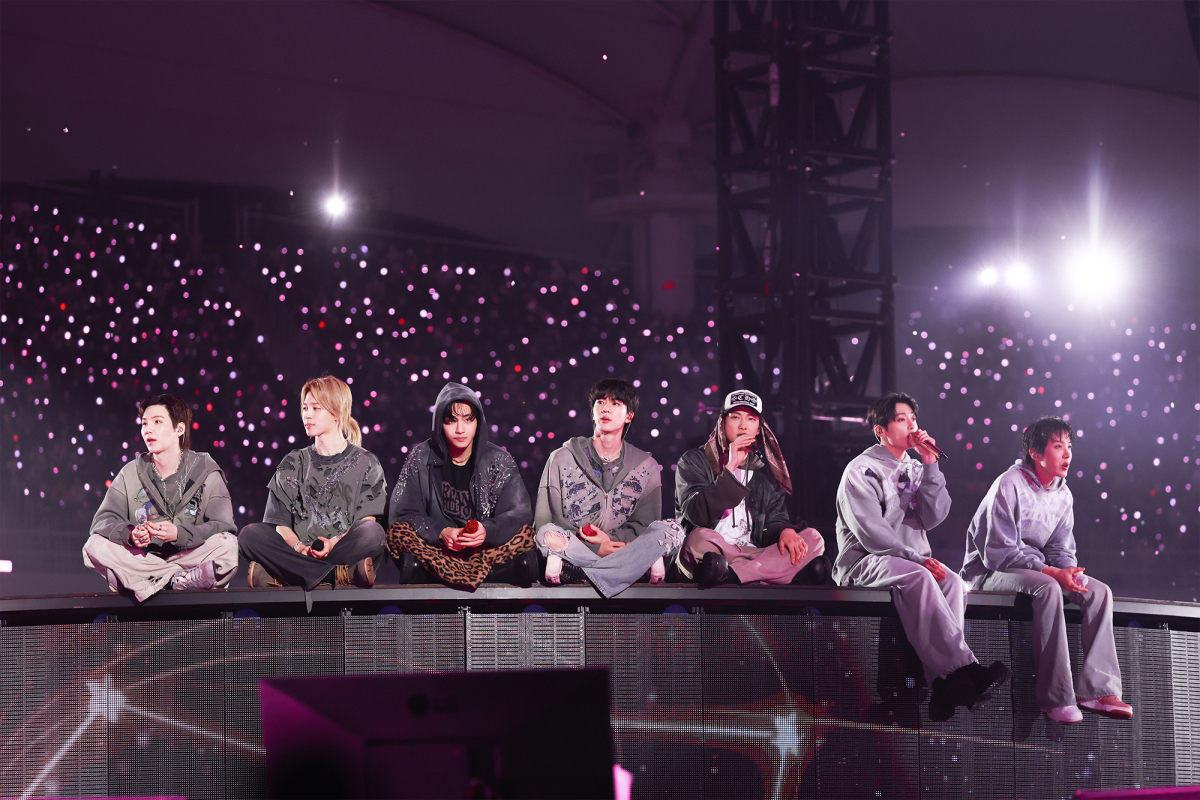
콘서트 부문에서는 BTS의 북미·유럽 스타디움 투어 24회를 포함해 약 300만명의 관객을 기록할 것으로 추산했다.

신인 그룹의 성장세도 향후 주가를 끌어올릴 요인으로 꼽았다. 캣츠아이가 데뷔 3년 만에 빌보드200 1위를 기록한 데 이어 내년 상반기에는 그래미를 네 차례 수상한 라이언 테더가 프로듀싱하는 미국 보이그룹의 데뷔가 예정돼 있다.
이기훈 하나증권 연구원은 "미국에서 남자 그룹까지 성공한다면 코르티스와 보이넥스트도어의 서구권 내 팬덤 확대에 더해, 미국 팝 시장의 일부까지 점유할 수 있는 매우 중요한 모멘텀이 될 것"이라고 말했다.
하나증권은 하이브의 투자의견 '매수'를 유지했다. 다만 현재 주가와 기존 목표주가의 괴리가 크다는 점을 반영해 목표주가는 기존보다 14% 낮춘 30만원으로 제시했다.
2027년 예상 주가수익비율(PER)은 16배로 SM·JYP·YG의 13~15배와 비교해 저평가 상태라고 분석했다.
plum@newspim.com